Senin, 20 November 2017

Audit Laptop dengan Software E-Z Audit

E-Z Audit PC adalah sebuah perangkat lunak yang menjadi pengemuka perangkat lunak untuk mengaudit PC. Sang developer mempunyai slogan untuk E-Z Audit PC yaitu “PC audit software made easy”.
Berikut adalah fitur-fitur dan juga keunggulan perangkat lunak E-Z Audit PC :
A. Gampang digunakan
Perangkat lunak yang mudah dipahami dan dipelajari cara penggunaannya. Faktanya, hanya sekitar 10 % dari user yang menggunakan fitur Support (Bantuan Aplikasi) yang telah disediakan.
B. pemasangan hanya membutuhkan beberapa menit
Waktu instalasi hanya memerlukan beberapa menit sehingga mudah untuk diimplementasikan ke banyak komputer.
C. tidak ada perubahan di jaringanmu dan bagaiman kamu bekerja hari ini
Tidak seperti kebanyakan audit tools, E-Z Audit tidak memerlukan perubahan pada konfigurasi firewall atau Remote Registry dan perubahan konfigurasi lainnya pada saat proses audit.
D. Berbagai cara untuk mengaudit PCmu
E-Z Audit dapat melakukan proses audit tampa perlu meng-install pada klien PC dan juga tidak perlu adanya service tambahan untuk menjalankan fitur ini. Juga penjadwalan proses audit sesuai dengan waktu-waktu tertentu secara otomatis.
E. hampir tak ada pekerjaan di servermu, tidak memperlambat jaringan
E-Z Audit dapat juga dijalankan pada PC berbasis Server yang melayani jaringan namun tidak memakan bandwidth atau sumber daya yang signifikan sehingga PC Server tetap dapat berjalan dengan baik walaupun sedang menjalankan proses audit.
F. E-Z Audit sangatlah cepat
Waktu yang digunakan untuk proses audit pada PC berjalan dengan cepat, dibandingkan dengan program audit PC, E-Z Audit masih yang terbaik untuk kecepatan audit PC.
G. Tanpa Masalah Keamanan
Tidak seperti program Audit PC lainnya, E-Z Audit tidak pernah meminta data penggunanya dan juga E-Z Audit tidak mengubah konfigurasi Firewall, program Anti-Virus, jaringan selama melakukan proses audit PC.

Instalasi E-Z Audit PC 
Untuk mendapatkan software E-Z Audit PC, dapat di-unduh lewat website resmi developernya yaitu di alamat http://www.ezaudit.net. Versi terbaru yang tersedia saat ini adalah E-Z Audit PC 15. Berikut adalah tahap instalasi program E-Z Audit PC 15 :
1. File instalasi program yang telah selesai di-unduh cukup meng-klik ganda pada file instaler dan akan muncul window menu instalasi program seperti gambar 1.
Gambar 1 : Window Instalasi Program E-Z Audit PC
2. Cukup klik button Next > , kemudian finish dan instalasi akan dimulai, setelah selesai menu E-Z Audit 15 akan muncul di start Windows.
Cara Penggunaan E-Z Audit 15 ( meng-audit laptop saya ASUS A456U)
1. Program E-Z Audit PC dapat dibuka melalui start Windows seperti pada gambar 2, dan akan memunculkan menu utama seperti pada gambar 3 dibawah ini :

Gambar 3 : Menu Utama Program E-Z Audit 15
Pada menu utama terdapat Tab Menu yang digunakan untuk membuka file hasil audit, menutup audit yang berjalan, konfigurasi proses audit dan juga bantuan aplikasi E-Z Audit 15. Proses audit dimulai dengan meng-klik “Just click here”, seperti pada gambar 3 pada lingkar merah.
2. Setelah itu akan muncul window baru seperti gambar 4 dibawah ini :
Gambar 4 : Window Proses Audit
Window pada gambar 4 menunjukan proses audit yang dilakukan oleh E-Z Audit 15, dimana dilakukan audit terhadap :
a. Perangkat Keras PC dan sistem yang digunakan
b. Printer yang terkoneksi baik lokal, jaringan ataupun virtual seperti OneNotes Printer
c. Storage yang terhubung dan terpasang pada PC yang diaudit, baik Hardisk, flashdisk, HDD External, dan lainnya.
d. Jaringan yang terkoneksi pada PC.
e. Informasi Layar (LCD/LED) dan juga Audio Card system pada PC.
f. Aplikasi Program yang terinstal pada PC
g. Service sistem operasi, Event Log dan juga info keamanan PC.
3. Setelah itu, proses akan dilanjutkan ke audit file seperti gambar 5 dibawah ini :

                                     Gambar 5 : Window Proses Audit File
Proses audit file ini sendiri dapat dilakukan secara custom atau sendiri oleh user dimana user dapat menentukan spesifikasi file yang akan di audit pada PC, pada kasus ini saya mengaudit file EXE pada PC.
4. Apabila proses audit telah sepenuhnya selesai, maka program akan meminta user untuk menyimpan file hasil audit dan untuk menampilkan hasil audit dapat dilihat pada tab menu “PC Details” dan “Summary Report”.
5. HASIL
Untuk “PC Details”, merupakan laporan hasil audit dari komputer yang terinstal Klien E-Z Audit 15. Hasil laporan dapat dilihat seperti gambar – gambar dibawah ini :

1. About this audit dan Notes

    Memberikan informasi mengenai audit yang dilakukan pada PC dan catatan penting.

5

2. PC Information

     Memberikan informasi Spesifikasi PC ( Laptop) yang diaudit.

6

3. Security Information serta Local Shares and Networking details
Security Information memberikan informasi sistem keamanan yang dimiliki PC. Local Shares and Networking details memberikan informasi partisi harddisk dan jaringan PC.
7
4. Installed Software
Memberikan informasi nama- nama Software yang ter-install pada PC.
8
5.Startup Programs
Memberikan informasi Startup Programs.
9
6. System and Applications Event Logs
Memberikan informasi dan status dari log sistem dan aplikasi pada PC.
10
7. Windows Services Status
Memberikan informasi status service-service pada Windows.
11

Untuk “Report”, merupakan laporan hasil audit dari seluruh komputer – komputer Klien E-Z Audit 15 dimana hasil dilaporkan dalam persentasi dan angka. Hasil laporan dapat dilihat seperti gambar- gambar dibawah ini :
1. Summary
Merupakan kesimpulan atau garis besar hasil audit.
12
2.OS
Memberikan informasi Sistem Operasi yang digunakan oleh PC. Dimana dapat dilihat pada gambar dibawah hasil audit menyatakan Laptop saya menggunakan Sistem Operasi Windows 10-1.
13
3. RAM
Memberikan informasi RAM yang dimiliki PC. Dimana dapat dilihat pada gambar dibawah hasil audit menyatakan Laptop saya memiliki RAM berkapasitas 4GB.
14
4. Processor
Memberikan informasi kecepatan Processor pada PC. Dimana dapat dilihat pada gambar dibawah hasil audit menyatakan Laptop saya memiliki kecepatan RAM dibawah 1 GHz.
15
5. Disk Space
Memberikan informasi status kapasitas disk pada PC. Dimana dapat dilihat pada gambar dibawah hasil audit menyatakan kapasitas Disk C pada Laptop saya dalam status warning karena hanya memiliki kurang dari sama dengan 25% kapasitas yang tersisa.
16
6. Security
Memberikan informasi status keamanan PC.
17
7. Hardware
Memberikan informasi Perangkat Keras pada PC.
18

KESIMPULAN
Setelah mencoba program Audit Tools E-Z Audit 15, saya menyimpulkan beberapa keungulan :
1. Program sangat ringan, hanya memakai kurang dari 5 MB di Hardisk dan juga prosesnya hanya memakai 12 MB di RAM.
2. Proses audit yang dilakukan cepat dan akurat. Untuk mengaudit di satu komputer atau PC hanya dalam waktu 4 menit dimana untuk proses audit file hanya didefinisikan satu jenis file.
3. Hasil laporan mudah dipahami dan menarik dilihat.
4. Hasil laporan dapat langsung dicetak / print dan juga dapat disimpan apabila ingin digunakan di lain waktu.
5. Dapat melakukan multi-audit sehingga tidak repot menginstall klien, cukup dengan menghubungkan client dengan jaringan ke komputer yang menjalankan E-Z Audit PC.
6. Keamanan sangat terjaga saat proses audit, dikarenakan program tidak mengubah konfigurasi dari keamanan seperti Firewall, Antivirus dan Service lainnya.
Menurut saya program audit ini sangat berguna untuk audit dalam skala besar maupun kecil juga sangat handal serta transparan dalam proses audit yang dilakukan. Sebagai contoh sebuah perusahaan yang melakukan pengadaan PC dalam jumlah banyak, sehingga akan butuh waktu lama untuk mengecek secara fisik dimana harus membongkar atau membuka PC yang banyak tersebut untuk mengecek spesifikasi dari PC, belum lagi harus mengecek sistem operasi dan juga aplikasi yang ada di dalam sistem. Namun apabila menggunakan E-Z Audit ini, cukup dengan menginstall ke satu komputer dimana yang lainnya terhubung lewat jaringan ke komputer tersebut, maka proses audit dapat dilakukan secara langsung dan juga keseluruhan secara software maupun hardware. Maka dengan cara tersebut dapat dilakukan penghematan waktu serta sumber daya.
Untuk transparan atau tidaknya laporan, menurut saya hasil audit sudah dapat dinyatakan transparan, dikarenakan proses audit dilakukan melalui On-Line oleh E-Z Audit sehingga tidak ada manipulasi data seperti pada System Properties bawaan Sistem Operasi. Hasil audit berupa laporan yang mudah diteliti sehingga sangat mudah apabila terjadi kejanggalan karena disajikan dalam bentuk persentase.
Sumber : https://intankirana19.wordpress.com/2017/11/20/audit-laptop-dengan-software-e-z-audit/ Dengan Beberapa Perubahan

Senin, 09 Oktober 2017

Kasus Audit Sistem Informasi Pada PT. ANTAM (PERSERO) TBK Menggunakan Pendekatan CobIT

Seiring dengan berkembangnya zaman, pemenuhan kebutuhan akan sistem informasi bagi semua jenis organisasi menyebabkan perkembangan sistem informasi yang begitu pesat. Penerapan teknologi informasi pada proses bisnis suatu perusahaan dipandang sebagai suatu solusi yang nantinya dapat meningkatkan kemampuan perusahaan di dalam persaingan. Hal ini menyebabkan pentingnya peningkatan peran teknologi informasi agar selaras dengan investasi yang telah dikeluarkan, sehingga dibutuhkan perencanaan secara implementasi yang optimal.

Peranan Sistem Informasi yang signifikan ini tentu harus diimbangi dengan pengaturan dan pengelolaan yang tepat, sehingga kerugian-kerugian yang mungkin terjadi dapat dihindari. Kerugian yang dimaksud dapat timbul dari masalah-masalah, seperti adanya kasus kehilangan data, kebocoran data, informasi yang tersedia tidak akurat yang disebabkan oleh pemrosesan data yang salah sehingga integritas data tidak dapat dipertahankan, penyalahgunaan komputer, serta pengadaan investasi Teknologi Informasi (TI) yang bernilai tinggi namun tidak diimbangi dengan pengembalian nilai yang sesuai. Hal-hal tersebut tentunya sangat mempengaruhi pengambilan keputusan, termasuk mempengaruhi efektifitas dan efisiensi di dalam pencapaian tujuan dan strategi organisasi.

Sehubungan dengan alasan tersebut diperlukan adanya sebuah mekanisme kontrol audit sistem informasi atau audit terhadap pengelolaan teknologi informasi. Audit SI/TI dalam kerangka kerja CobIT , yang lebih sering disebut dengan istilah IT Assurance ini bukan hanya dapat memberikan evaluasi terhadap keadaan tata kelola Teknologi Informasi di PT ANTAM (Persero) Tbk, tetapi dapat juga memberikan masukan yang dapat digunakan untuk perbaikan pengelolaannya di masa yang akan datang.

PT ANTAM (Persero) Tbk saat ini sedang dalam tahap menerapkan tata kelola TI. PT ANTAM (Persero) Tbk sudah menerapkan TI sebagai salah satu cara untuk mencapai tujuan bisnis agar investasi yang dikeluarkan sebanding dengan tujuan yang akan dicapai perusahaan, oleh karenanya penegakan IT Governance menjadi sebuah keharusan. Selama ini PT ANTAM (Persero) Tbk terus melakukan pengembangan di dalam pengelolaan IT nya, namun hal tersebut belum menjamin bahwa
perusahaan sudah betul-betul menerapkan tata kelola TI nya dengan baik. Atas dasar tersebut, penulis ingin menilai penerapan tata kelola TI yang selama ini sudah berjalan pada PT ANTAM (Persero) 

Penulis merumuskan masalah sebagai berikut:

1. Bagaimana penerapan tata kelola TI yang baik menurut CobIT framework 4.1 pada PT ANTAM (Persero) Tbk?

2. Sejauh mana PT ANTAM (Persero) Tbk telah menerapkan tata kelola TI dengan menggunakan CobIT framework (berdasarkan hasil penelitian Maturity Level)?

3. Bagaimana penerapan pengendalian umum dan pengendalian aplikasi pada PT ANTAM (Persero) Tbk?

Hasil  Dan Bahasan       
                
Audit Atas Pengendalian Umum

Audit atas pengendalian umum adalah audit sistem informasi pada lingkungan ICT perusahaan yang terdiri dari pengendalian manajemen, pengendalian fisik, pengendalian lingkungan dan akses logis ke dalam sistem dan aplikasi.

Hasil dari audit atas pengendalian umum pada PT Antam Persero (Tbk) Adalah:


Identifikasi Maturity Level menggunakan pendekatan CobIT 4.1

Ada beberapa tahapan yang harus dilakukan untuk mengidentifikasi Maturity Level pada perusahan menggunakan pendekatan CobIT 4.1. Diantaranya adalah mengidentifikasi business goals perusahaan, lalu menghubungkan business goals perusahaan dengan business goals CobIT 4.1, setelah itu medeteksi IT goals perusahaan, lalu menghubungkan IT goals perusahaan dengan IT goals CobIT 4.1, setelah itu baru dapat terdeteksi IT process CobIT 4.1 mana saja yang terdeteksi pada perusahaan.

Setelah melakukan tahapan tersebut, hasil IT process CobIT 4.1 yang terdeteksi pada PT ANTAM (Persero) Tbk adalah sebagai berikut


Sedangkan hasil perhitungan dari Maturity Level atas IT process yang terdeteksi tersebut adalah:


Hasil opini audit menggunakan CobIT 4.1adalah: 


Sehingga penulis dapat menyimpulkan dari perbandingan perolehan opini tersebut, bahwa opini umum untuk PT ANTAM (Persero) Tbk adalah Qualified, yaitu sudah menemukan pola pengembangan yang terarah dan berjalan dengan pola yang sama.

Pengendalian Aplikasi

Dalam hal ini penulis melakukan audit atas pengendalian aplikasi yang terdiri dari audit atas pengendalian batasan (Boundary Controls), pengendalian masukan (Input Controls), pengendalian proses (Process Controls) dan pengendalian keluaran (Output Controls).

Hasil dari masing-masing pengendalian aplikasi adalah sebagai berikut:

1. Pengendalian batasan (Boundary Controls) Kendali batasan meyakinakan bahwa Sistem Aplikasi dilengkapi dengan login akses berupa password dan username serta terdapat batasan-batasan terhadap kewenangan user dalam mengakses aplikasi. Adapun temuan audit yang dihasilkan dari Pengendalian Batasan (Boundary Controls) adalah:


2. Pengendalian masukan (Input Controls) 

Kendali input  meyakinkan bahwa transaksi di-input ke dalam dan diterima oleh komputer,
diproses hanya sekali, tanpa duplikat dan kesalahan.

Adapun temuan audit yang dihasilkan dari Pengendalian Masukan (Input Controls) adalah:


3. Pengendalian proses (Process Controls)

Kendali pemrosesan meyakinkan bahwa transaksi: diterima oleh komputer, diproses dengan logika
yang valid, melalui seluruh fase pemrosesan, dan di update ke file dan data yang benar.

Adapun temuan audit yang dihasilkan dari Pengendalian Proses (Process Controls) adalah:


4. Pengendalian keluaran (Output Controls) Kendali output meyakinkan bahwa data output: dilaporkan dengan cara yang benar, dapat dilihat/tersedia hanya untuk personil yang memiliki otoritas serta ditahan atau dihancurkan secara wajar/memadai.

Adapun temuan audit yang dihasilkan dari Pengendalian Keluaran (Output Controls) adalah:


SIMPULAN DAN SARAN

a. Berdasarkan hasil analisis pengendalian umum pada PT ANTAM (Persero) Tbk secara keseluruhan
pengendalian umum sudah cukup, karena:

     1. Pada pengendalian manajemen sudah terdapat:
          a) IT strategy jangka pendek dan janga panjang, kebijakan dan prosedur tertulis.
          b) Arah kebijakan TI sudah didefinisikan dengan jelas dan sudah dikomunikasikan     
               kepada staff.               
          c) Sudah terdapat keseragaman arsitektur informasi
          d) Tenaga kerja bagian TI sudah cukup dalam hal jumlah dan kompetensi.
          e) Sudah terdapat monitoring atas kinerja bagian TI,
          f) Sudah terdapat quality assurance dan analisa resiko.
          g) Sudah terdapat manajemen proyek.
          h) Dokumentasi sudah lengkap dan sudah memenuhi standar.

    2. Pada pengendalian fisik sudah terdapat:
          a) Auto lock dan auto logout.

    3. Pada pengendalian lingkungan sudah terdapat:
          a) Peraturan tertulis mengenai persyaratan ruang server.
          b) Sudah terdapat peraturan peralatan yang cukup untuk menjaga kondisi ruangan server.
          c) Sudah terdapat Disaster Recovery Planning (DRP) dan Disaster Recovery Center (DRC).

    4. Pada akses logis ke dalam sistem dan aplikasi sudah terdapat:
         a) Aturan pembatasan akses logis ke dalam sistem dan aplikasi walaupun terbatas

b. Berdasarkan hasil analisis CobIT penerapan proses CobIT pada perusahaan berada pada level rata-rata 3,9. Pada level kematangan ini, secara keseluruhan proses TI di PT ANTAM (Persero) Tbk berada pada skala rata-rata 3, yaitu Defined, yang berarti bahwa seluruh proses telah didokumentasikan dan telah dikomunikasikan, serta dilaksanakan dengan pengembangan sistem komputerisasi yang baik, namun proses evaluasi belum dilakukan secara menyeluruh, ssehingga masih ada kemungkinan dapat terjadinya penyimpangan.

c. Di PT ANTAM (Persero) Tbk, terdapat 8 proses berada pada level optimised, 18 proses pada level
managed and measured dan 8 proses pada level defined 

d. Berdasarkan hasil mapping antara business goals PT ANTAM (Persero) Tbk dan CobIT framework 4.1, terdapat 29 proses control objectives yang harus diperhatikan perusahaan

e. Secara keseluruhan berdasarkan 29 proses CobIT yang terdeteksi dalam perusahaan, opini umum untuk perusahaan adalah qualified karena 5 proses lainnya yang tidak terdeteksi tidak terlalu berpengaruh besar terhadap proses lainnya.

f. Tidak semua rekomendasi proses menurut CobIT dapat diterapkan, perusahaan dapat mencari dan mengkaji tools- tools lainnya yang dapat disesuaikan dengan kebutuhan perusahaan.

g. Berdasarkan hasil analisis pengendalian aplikasi dapat disimpulkan bahwa:

   1. Pengendalian Batasan (Boundary Controls)

Sudah cukup memadai, karena Sistem Aplikasi dilengkapi dengan login akses berupa password
dan username serta terdapat batasan-batasan terhadap kewenangan user dalam mengakses
aplikasi.

   2. Pengendalian Masukan (Input Controls)
Sudah cukup memadai, karena transaksi diinput ke dalam dan diterima oleh komputer, diproses
hanya sekali, tanpa duplikat dan kesalahan.

  3. Pengendalian Proses (Process Controls)
Sudah cukup memadai, karena pemrosesan transaksi: diterima oleh komputer, diproses dengan
logika yang valid, melalui seluruh fase pemrosesan, dan di update ke file dan data yang benar.

  4. Pengendalian Keluaran (Output Controls)
Sudah cukup memadai, namun tidak terdapat contact person apabila terjadi sesuatu atas laporan
yang dihasilkan, tidak terdapat end of page yang menyatakan bahwa laporan lebih dari satu
halaman dan tidak terdapat batas waktu penyimpanan terhadap laporan sehingga membuat
pelaksanaannya menjadi kurang efektif dan efisien.

Saran

a. Secara umum, proses operasional TI telah berjalan dengan baik dan handal, akan tetapi perbaikan
perbaikan baik teknis maupun nonteknis masih terus ditingkatkan. PT ANTAM (Persero) Tbk juga harus memperhatikan ancaman- ancaman bisnis yang mungkin muncul dimasa yang akan datang dan semakin kompleks, terutama dalam masalah pengamanan, jaringan, serta sumber daya manusia yang dimiliki, dengan mengikuti perkembangan isu di industri lainnya. Hal ini dikarenakan semakin tingginya kecenderungan proses bisnis yang kian tergantung dengan TI.

b. Sistem Aplikasi perlu dibuat batasan sistem dalam penginputan login akses (password dan username). Kesalahan penginputan sebaiknya dibatasi sebanyak 3 kali, jika melewati batas tersebut maka sistem secara otomatis akan keluar dari aplikasi.

c. Sistem Aplikasi sebaiknya dilengkapi dengan fasilitas perubahan warna pada tampilan layar, jika terjadi kesalahan penginputan agar dapat memudahkan user dalam pelaksanaanya.

d. Sebaiknya petugas entri data mulai membiasakan memberikan tanda check (√) setelah dokumen sumber selesai di input agar dapat menghindari penginputan yang berulang kali.

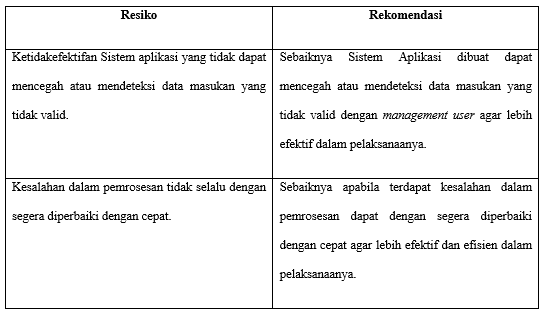
e. Sebaiknya Sistem Aplikasi dibuat dapat mencegah atau mendeteksi data masukan yang tidak valid dengan management user agar lebih efektif dalam pelaksanaanya.

f. Sebaiknya ditentukan contact person yang dapat dihubungi apabila terjadi sesuatu atas laporan yang dihasilkan agar lebih efektif.

g. Sebaiknya laporan yang lebih dari 1 (satu) halaman diberi end of page agar tidak menyebabkan kekeliruan atau kebingungan.

h. Sebaiknya terdapat batas waktu penyimpanan laporan agar lebih efisien.

i. Tidak semua proses TI dapat diuraikan secara detail sehingga hanya berupa aktivitas inti, perlu kajian lebih lanjut secara lengkap dan komprehensif.

Rabu, 30 Maret 2016

Perkembangan Teknologi Informasi & Sistem Informasi dalam Kaitannya dengan Dunia Bisnis dan Industri


Hai Pencari Ilmu Yang Sedang Mencari Bahan Untuk Menyelesaikan Tugas, Maaf Ya Kalau Sekarang Kalau Posting Kalau Ada Tugas Aja Nih Haha, Sekarang Saya Akan Membahas Persoalan Tentang Perkembangan Teknologi Dalam Kaitannya Dengan Dunia Bisnis Dan Industri, Ternyata Ada Hubungannya Ya :P.

Teknologi Informasi Sebenarnya Sudah Hadir Sejak Dahulu. Dulu Manusia Menciptakan Teknologi Karena Dorongan Akan Hidup Lebih Baik. Sehingga Mendorong Manusia Untuk Membuat Sebuah Teknologi Yang Dapat Membantu Mereka Dalam Hal Pekerjaan. Sehingga Munculnya Teknologi Hingga Sekarang, Saat Ini Teknologi Informasi Mengalami Perkembangan Yang Sangat Pesat Dimana Perkembangannya Tidak Bisa Dihindari. 

Perkembangan Teknologi Informasi Ini, Tidak Hanya Dapat Membantu Cara Hidup Kita Menjadi Lebih Modern Dalam Kehidupan Sehari-Hari, Dunia Bisnis Pun Ikut Terbantu Dengan Perkembangan Teknologi Saat Ini. Berbagai Hal Yang Dulu Dapat Memakan Biaya Yang Besar Dan Waktu Yang Lama, Kini Dapat Diselesaikan Dalam Waktu Yang Singkat Bahkan Dalam Hitungan Detik.

Menurut Haag Dan Keen (1996) : Teknologi Informasi Adalah Seperangkat Alat Yang Membantu Manusia Bekerja Dengan Informasi Dan Melakukan Tugas-Tugas Yang Berhubungan Dengan Pemrosesan Informasi

Menurut Martin (1999) : Teknologi Informasi Tidak Hanya Terbatas Pada Teknologi Komputer Yang Digunakan Untuk Memproses Dan Menyimpan Informasi, Melainkan Juga Mencakup Teknologi Komunikasi Untuk Mengirimkan Nformasi

Salah Satu Dampak Positif Pekembangan Teknologi Informasi Dalam Dunia Bisnis Adalah Dengan Adanya E-Commerce. Apa Itu E-CommerceE-Commerce Adalah Sebuah Model Perdagangan Yang Dalam Transaksinya Menggunakan Sistem Internet (Online). Banyaknya Minat Dari Berbagai Perusahaan Untuk Memperluas Cakupan Bisnisnya Di Dunia Maya. Memunculkan Lapangan Kerja Baru, Yaitu Jasa Pembuatan Wesite Dan Layanan Hosting. 

Adanya Kemudahan Dalam Memulai Sebuah Bisnis (Wira Usaha) Dengan Munculnya Forum-Forum Jual Beli Dan Media Pertemanan. Karena Promosi Menjadi Lebih Murah Dan Jaringan Marketing Lebih Luas Bahkan Sampai Luar Negeri.

Dalam Buku Jony Wong Dituliskan Bahwa Pengertian E-Commerce Adalah Pembelian (Buying), Penjualan (Selling) Dan Pemasaran (Marketing) Barang Serta Jasa Melalui Sistem Eletronik. Seperti Televisi, Radio Dan Jaringan Komputer Ataupun Internet. E-Commerce Meliputi Transfer Dana Secara Eletronik, Pertukaran Dan Pengumpulan Data. Semua Ditaruh Dalam Sistem Manajemen Inventori Otomatis. Perdagangan Eletronik Ini Sudah Masuk Dalam Kategori Industri Teknologi Informasi. Karena Semua Jenis Usahanya Melibatkan Aplikasi Dan Penerapan Sistem IT.

Manfaat Dan Keuntungan E-Commerce :

E-Commerce Diminati Karena Ada Alasan, Hal Ini Sudah Jelas Karena Terdapat Beberapa Manfaat E-Commerce Yang Diberikan Baik Kepada Pemilik Usaha Ataupun Konsumen. Mari Lihat Beberapa Manfaat E-Commerce Bagi Pemilik Usaha/Perusahaan Dan Manfaat E-Commerce Bagi Konsumen Dibawah Ini:

Berikut Beberapa Manfaat E-Commerce Bagi Pemilik Usaha :

1. Penjualan Global

Dengan Adanya E-Commerce Memungkinkan Sebuah Perusahaan Atau Pemilih Usaha Untuk Dapat Menjual Produk Yang Mereka Buat Kepada Konsumer Yang Lebih Banyak Dikarenakan Sifat Dari Web Itu Sendiri.

2. Pengurangan Infrastruktur Perusahaan

Dengan Adanya E-Commerce, Perusahaan Atau Pemilih Usaha Tidak Perlu Membuka Banyak Cabang Penjualan Ataupun Distribusi (Akan Tetapi Dalam Beberapa Kasus, Banyak E-Commerce Yang Tetap Membuka Gudang Penyimpanan Ataupun Produksi Di Berbagai Negara Untuk Mempermudah Konsumen Dalam Shipping Barang).

3. Pengurangan Biaya Perusahaan/ Meningkatkan Keuntungan Bersih

Dengan Adanya E-Commerce, Pemilik Usaha Atau Perusahaan Tidak Perlu Mengeluarkan Biaya Yang Berlebih Dalam Menyediakan Banyak Toko Atau Gedung Serta Pegawai Yang Banyak. Hal Ini Akan Meningkatkan Keuntungan Dengan Menurunkan Biaya Operasional Perusahaan.

Manfaat Yang Didapatkan Oleh Konsumen Dengan Adanya E-Commerce Adalah:

1. Belanja 24/7

Manfaat E-Commerce Yang Satu Ini Sangat Membantu Konsumen Dalam Melakukan Pengecekan, Perencanaan Ataupun Langsung Pembelian Atau Pemesanan Jasa Ataupun Barang Pada Usaha Tertentu. Berbeda Dengan Toko Yang Biasanya Tutup Pada Jam Malam Seperti Toko Buku Yang Hanya Terbuka Mulai Dari Jam 9 Pagi Hingga Jam 9 Malam.

2. Menghemat Waktu 

Dengan Adanya E-Commerce, Kita Sebagai Konsumen Dapat Menghemat Waktu Mereka Dalam Belanja Dikarenakan Tidak Perlu Ke Tokonya Langsung, Cukup Buka Websitenya, Cek Barang Dan Kemudian Pesan. Barang Terkirim. Bermanfaat Bukan.

3. Barang/Jasa Semakin Murah

Nah, Ini Manfaat E-Commerce Yang Betul Betul Terasa Oleh Konsumen, Hal Ini Dikarenakan Manfaat E-Commerce Bagi Perusahaan Sehingga Biaya Operasional Pemilik Usaha Berkurang Sehingga Mereka Mampu Memberikan Harga Yang Lebih Murah.


Beberapa Perusahaan Yang Bergerak Dalam Bidang E-Commerce Diantaranya Adalah Tokopedia, Buka Lapak, Lazada Dan Masih Banyak Yang Lainnya. Nah Itu Dia Pembahasan Tentang Pernan Teknologi Dalam Dunia Bisnis, Cukup Menarik Kan.

Sampai Jumpa Lagi Di Postingan Saya Selanjutnya Terus Baca Ya.

Jumat, 06 November 2015

Tugas Softskill Ke-2

1. Produsen dan Fungsi produksi

Produsen 

Dalam ekonomi adalah orang yang menghasilkan barang dan jasa untuk dijual atau dipasarkan. Orang yang memakai atau memanfaatkan barang dan jasa hasil produksi untuk memenuhi kebetuhan adalah konsumen.

Fungsi Produksi

Seorang produsen atau pengusaha dalam melakukan proses produksi untuk mencapai
tujuannya harus menentukan dua macam keputusan :

1) berapa output yang harus diproduksikan, dan
2) berapa dan dalam kombinasi bagaimana faktor-faktor produksi (input) dipergunakan.

Untuk menyederhanakan pembahasan secara teoritis, dalam menentukan keputusan tersebut digunakan dua asumsi dasar :

1) Bahwa produsen atau pengusaha selalu berusaha mencapai keuntungan yang maksimum, dan
2) bahwa produsen atau pengusaha beroperasi dalam pasar persaingan sempurna.

Dalam teori ekonomi, setiap proses produksi mempunyai landasan teknis yang disebut
fungsi produksi. Fungsi produksi adalah suatu fungsi atau persamaan yang menunjukkan
hubungan fisik atau teknis antara jumlah faktor-faktor produksi yang dipergunakan dengan
jumlah produk yang dihasilkan per satuan waktu, tanpa memperhatikan harga-harga, baik
harga faktor-faktor produksi maupun harga produk.

Secara matematis fungsi produksi tersebut dapat dinyatakan :

Y = f (X1, X2, X3, ……….., Xn) ; dimana Y = tingkat produksi (output) yang dihasilkan dan X1, X2, X3, ……, Xn adalah berbagai faktor produksi (input) yang digunakan. Fungsi ini masih bersifat umum, hanya bisa menjelaskan bahwa produk yang dihasilkan tergantung dari faktor-faktor produksi yang dipergunakan, tetapi belum bisa memberikan penjelasan kuantitatif mengenai hubungan antara produk dan faktor-faktor produksi tersebut. Untuk dapat memberikan penjelasan kuantitatif, fungsi produksi tersebut harus dinyatakan dalam bentuknya yang spesifik, seperti misalnya :

a) Y = a + bX ( fungsi linier)
b) Y = a + bX – cX2 ( fungsi kuadratis)
c) Y = aX1 bX2 cX3d ( fungsi Cobb-Douglas), dan lain-lain.

Dalam teori ekonomi, sifat fungsi produksi diasumsikan tunduk pada suatu hukum
yang disebut : The Law of Diminishing Returns (Hukum Kenaikan Hasil Berkurang). Hukum
ini menyatakan bahwa apabila penggunaan satu macam input ditambah sedang input-input
yang lain tetap maka tambahan output yang dihasilkan dari setiap tambahan satu unit input yang ditambahkan tadi mula-mula naik, tetapi kemudian seterusnya menurun jika input tersebut terus ditambahkan.

2. Produksi Optimal

Produksi optimal

Produksi optimal atau Economi Production Quantity (EPQ) adalah sejumlah produksi tertentu yang dihasilkan dengan meminimumkan total biaya persediaan. Metode EPQ menggunakan asumsi-asumsi sebagai berikut :

a. Barang yang diproduksi tingkat produksi yang lebih besar dan tingkat permintaan.
b. Selama produksi dilakukan, tingkat pemenuhan persediaan adalah sama dengan tingkat produksi dikurangi tingkat permintaan.
c. Selama produksi, pembesaran tingkat persediaan kurang dari EPQ karena penggunaan selama pemenuhan.

Metode EPQ dapat dicapai apabila besarnya biaya persiapan (Set up Cost) dan biaya penyimpanan (Carring Cost) yang dikeluarkan jumlahnya minimum, artinya tingkat produksi optimal akan memberikan total biaya persediaan atau total inventary cost minimum,tetapi apabila besarnya biaya persiapan (Set up cost) dan biaya penyimpanan (carring cost) yang dikeluarkan jumlahnya maksimum maka metode ini kurang tepat digunakan.

3. Least Cost Combination


Least Cost Combination 
adalah suatu cara menentukan kombinasi input mana yang memerlukan biaya terendah apabila jumlah produksi yang ingin dihasilkan telah ditentukan. ISoquant atau Isoproduct Curve adalah kurva yang menunjukkan hubungan antara berbagai kemungkinan kombinasi 2 input variable dengan tingkat putput tertentu. Dalam hal ini pengusaha masih dapat menghemat biaya untuk menghasilkan produk tertentu selama nilai input yang digantikan atau disubstitusi masih lebih besar dari nilai input yang menggantikan atau yang mensubstitusi. Jadi, selama DX2.P2 > DX1.P1 maka penggantian DX2 oleh DX1 masih menguntungkan.
Penggunaan kombinasi factor produksi dengan menggunakan biaya yang paling murah. Syarat LCC: MRTS (marginal rate of technical substitution), bila menambah salah satu input maka mengurangi penggunaan input.
Dalam rangka untuk menentukan kombinasi terbaik dari modal dan tenaga kerja untuk menghasilkan output itu, kita harus mengetahui jumlah dana tersedia untuk produsen untuk dibelanjakan pada masukan dan juga harga masukan. Anggaplah bahwa produsen telah dipelepasannya. 10.000 untuk dua input, dan bahwa harga dari dua masukan sebagai. 1000 per unit modal dan. 200 per unit tenaga kerja. Perusahaan akan memiliki tiga kemungkinan alternatif sebelumnya.
  1. Untuk menghabiskan uang hanya pada modal dan aman 10 unit itu.
  2. Untuk menghabiskan jumlah tersebut hanya pada tenaga kerja dan mengamankan 50 unit tenaga kerja.
  3. Untuk menghabiskan jumlah tersebut sebagian pada modal dan sebagian pada tenaga kerja.

Garis harga faktor juga dikenal sebagai garis isocost karena mewakili berbagai kombinasi input yang dapat dibeli untuk jumlah uang yang diberikan dialokasikan. Kemiringan garis harga faktor menunjukkan rasio harga modal dan tenaga kerja yaitu. 1:5.
Dengan menggabungkan isoquant dan garis harga faktor, seseorang dapat mengetahui kombinasi optimal faktor-faktor yang akan memaksimalkan output.
4. Macam - macam Ongkos
Macam - macam Ongkos
Ongkos adalah kurva yang menunjukkan saling berhubungan antara jumlah ongkos produksi dengan tingkat output yang dihasilkan. Sedangkan yang dimaksud dengan ongkos produksi adalah semua pengeluaran yang dilakukan oleh perusahaan untuk memperoleh faktor-faktor produlsi yang gunanya untuk memproduksi output atau pengeluaran.
Macam-macam ongkos diantaranya sebagai berikut :
1)      Total Fixed Cost (Onkos Total Tetap)
Total Fixed Cost atau yang disebut juga ongkos total tetap adalah jumlah ongkos yang tetap dan yang tidak dipengaruhi oleh tingkat produksi. Sebagai contohnya adalah sewa, penyusutan  dan sebagainya.
2)       Total Variabel Cost (Ongkos Variabel Total)
Total Variabel Cost atau bisa juga disebut ongkos variabel total adalah jumlah ongkos yang dibayarkan yang besarnya berubah menurut tingkah yang dihasilkan. Sebagai contohnya adalah tenaga kerja, ongkos bahan mentah dan sebagainya.
3)      Total Cost (Ongkos Total)
Total Cost atau yang lebih dikenal sebagai Ongkos total adalah penjumlahan antara ongkos total tetap dengan ongkos variabel.
TC = TFC + TVC
4)      Average Fixed Cost (Ongkos Tetap Rata-rata)
Average Fixed Cost atau bisa juga disebut ongkos tetap rata-rata adalah ongkos tetap yang dibebankan kepada setiap unit output.
AFN = TFC = Q = TINGKAT OUTPUT Q
5)      Average Fixed Cost (Ongkos Variabel Rata-rata)
Average Fixed Cost atau yang lebih dikenal sebagai ongkos variabel rata-rata ini adalah ongkos variabel yang dibebankan untuk setiap unit output.
AVC = TVC Q
6)      Average Total Cost (Ongkos Total Rata-rata)
Average Total Cost atau bisa juga disebut dengan ongkos total rata-rata adalah suatu ongkos produksi yang dibebankan untuk setiap unit output.
ATC = TC Q
7)      Marginal Cost (Ongkos Marginal)
Marginal Ongkos atau bisa juga disebut dengan ongkos marginal yaitu tambahan atau berkurangnya suatu ongkos total karena bertambahnya ataupun berkurangnya suatu unit output.
MC = TC = TVC Q Q
Ongkos Produksi dapat dibedakan menjadi :
  1. Ongkos Produksi Jangka Pendek : Didalam suatu ongkos produksi jangka pendek sebuah perusahaan sudah mempunyai peralatan-peralatan untuk produksi seperti halnya mesin, gedung dan tanah. Masalah yang perlu diperhatikan didalam ongkos jangka produksi pendek ini adalah bagaimana mengatasi masalah kebijakan bahan baku, tenaga kerja dan sebagainya ini adalah merupakan ongkos variabel. Jadi didalam ongkos produksi jangka pendek ini juga terdapat ongkos tetap dan ongkos variabel.
  2. Ongkos Produksi Jangka Panjang : Didalam ongkos produksi janka panjang ini sebuah perusahaan dapat menambah semua faktor produksi, sehingga tidak ada yang namanya ongkos tetap didalam ongkos produksi jangka panjang. Semua pengeluaran didalam ongkos jangka panjang ini merupakan ongkos variabel.

5. Kurva Ongkos
Kurva Ongkos
Kurva ongkos adalah kurva yang menunjukkan hubungan antara jumlah ongkos produksi dengan tingkat output yang dihasilkan.
Gambar 1. Kemungkinan Kapasitas Produksi

Gambar 2. Kurva Biaya Total

Gambar 3. Kurva Ongkos Produksi Jangka Panjang

Gambar 4. Kurva Ongkos Variabel Rata-Rata

Gambar 5. Long Run Average Cost Curve

6. Penerimaan (Revenue)

Penerimaan (Revenue)
Penerimaan atau Revenue adalah semua penerimaan produsen dari hasil penjualan barang atau outputnya. Macam-macam revenue sebagai berikut :
• Total Revenue (TR) adalah penerimaan total dari hasil penjualan output.
TR = P.Q dimana : P=Price / harga
Q= Quantity / Jumlah barang
• Average Revenue (AR) adalah penerimaan per unit dari penjualan output.
AR = TR / Q = P.Q / Q = P Jadi AR = P
• Marginal Revenue (MR) adalah kenaikan atau penurunan penerimaan sebagai akibat dari penambahan atau pengurangan satu unit output.
MR = ∆TR / ∆Q
Bentuk-bentuk kurva TR, MR, AR tergantung dari jenis pasarnya sebagai berikut :
• Pasar Persaingan Sempurna
Dalam pasar ini harga ditentukan oleh pasar.
Sifat-sifat dari konsep revenue sebagai berikut :
• Total Revenue naik pada saat Eh dari kurva permintaan (AR) lebih dari 1 yang berarti penurunan harga 1 %, berakibat kenaikan permintaan lebih dari 1 %.
• Total Revenue maksimum pada Eh = 1.
• Total Revenue turun pada saat Eh < 1 yang berarti penurunan harga 1 % berakibat kenaikan permintaan kurang dari 1 %.
Didalam memproduksi suatu barang, ada dua hal yang menjadi fokus utama dari seorang pengusaha dalam rangka mendapatkan keuntungan yang maksimum, yaitu ongkos (cost) dan penerimaan (Revenue).
Ongkos sebagaimana telah dijelaskan diatas, maka yang dimaksud dengan penerimaan adalah jumlah uang yang diperoleh dari penjualan sejumlah output atau dengan kata lain merupakan segala pendapatan yang diperoleh oleh perusahaan hasil dari penjualan hasil produksinya.
Hasil total penerimaan dapat diperoleh dengan mengalikan jumlah satuan barang yang dijual dengan harga barang yang bersangkutan atau
TR = Q x P
Didalam memproduksi suatu barang, ada dua hal yang menjadi fokus utama dari seorang pengusaha dalam rangka mendapatkan keuntungan yang maksimum, yaitu ongkos (cost) dan penerimaan (Revenue).
Ongkos sebagaimana telah dijelaskan diatas, maka yang dimaksud dengan penerimaan adalah jumlah uang yang diperoleh dari penjualan sejumlah output atau dengan kata lain merupakan segala pendapatan yang diperoleh oleh perusahaan hasil dari penjualan hasil produksinya.
Hasil total penerimaan dapat diperoleh dengan mengalikan jumlah satuan barang yang dijual dengan harga barang yang bersangkutan atau
TR = Q x P
Jenis-jenis Penerimaan
1)     Total penerimaan (Total revenue : TR), yaitu total penerimaan dari hasil penjualan.
Pada pasar persaingan sempurna, TR merupakan garis lurus dari titik origin, karena harga yang terjadi dipasar bagi mereka merupakan suatu yang datum (tidak bisa dipengaruhi), maka penerimaan mereka naik sebanding (Proporsional) dengan jumlah barang yang dijual.
Pada pasar persaingan tidak sempurna, TR merupakan garis melengkung dari titik origin, karena masing perusahaan dapat menentukan sendiri harga barang yang dijualnya, dimana mula-mula TR naik sangat cepat, (akibat pengaruh monopoli) kemudian pada titik tertentu mulai menurun (akibat pengaruh persaingan dan substansi).
2)     Penerimaan rata-rata (Avarage Total revenue: AR), yaitu rata-rata penerimaan dari per kesatuan produk yang dijual atau yang dihasilkan, yang diperoleh dengan jalan membagi hasil total penerimaan dengan jumlah satuan barang yang dijual.
3)     Penerimaan Marginal (Marginal Revenue : MR), yaitu penambahan penerimaan atas TR sebagai akibat penambahan satu unit output.
Dalam pasar persaingan sempurna MR ini adalah konstan dan sama dengan harga (P), dan berimpit dengan kurva AR atau kurva permintaan, bentuk kurvanya horizontal. Dalam pasar persaingan tidak sempurna MR, menurun dari kiri atas kekanan bawah dan nilainya dapat berupa :
  1. Positif;
  2. Sama dengan nol;
  3. Negatif.
6. Keuntungan Maximum

Keuntungan maksimum adalah keuntungan penuh dari output yang telah di produksi sebelumnya.

1.  Pendekatan Total

Laba Total (p)    adalah perbedaan antara penerimaan total (TR) dan biaya total (TC). Laba terbesar terjadi pada selisih posistif terbesar antara TR dengan TC.  Pada selisih negative antar TR dengan TC perusahaan mengalami kerugian, sedang jika TR = TC perusahaan berada pada titik impas.

Dalam menentukan keuntungan maksimum ada 2 cara sebagai berikut : 

  1. Keuntungan maksimum dicari dengan jalan mencari selisih antara keuntungan maksimum dengan ongkos minimum.
  2. Keuntungan maksimum terjadi pada saat MR = MC.
Hasil Penjualan Total,seluruh jumlah pendapatan yang diterima perusahaan dari menjual barangjang diproduksikannja dinamakan hasil penjualan total (TR:yaitu dari perkataan Total Revenue).Telah diterangkan bahwa dalam persaingan sempurna harga tidak akan berubah walau bagaimanapun banyaknya jumlah barang yang dijual perusahaan.Ini menyebabkan kurva penjualan total (TR) adalah berbentuk garis lurus yang bermula dari titik O.


Mencari Keuntungan Dengan Pendekatan Total

Kurva TC berada di atas kurva TR menggambarkan bahwa perusahaan mengalami kerugian. Produksi mencapai diantara 2 sampai 9 unit kurva TC berada di bawah kurva TR,perusahaan memperoleh keuntungan.Menentukan Keuntungan Maksimum dengan Kurva Biaya dan Penjualan Total.Garis tegak di antara TC dan TR,garis tegak yang terpanjang produksi adalah 7 unit,menggambarkan keuntungan yang paling maksimum.Produksi mencapai 10 unit atau lebih kurva TC telah beada di atas kurva TR kembali, perusahaan mengalami kerugian kembali.Perpotongan di antara kurva TC dan kurva TR dinamakan titik impas (break-even point) yang menggambarkan biaya total yang dikeluarkan perusahaan adalah sama dengan hasil penjualan  total yang diterimanya.Perpotongan tersebut berlaku di dua titik,yaitu titik A dan titik B.

2. Pendekatan Marginal

Perusahaan memaksimumkan keuntungan pada saat penerimaan marginal (MR) sama dengan biaya marginal (MC).Biaya Marginal (MC) adalah perubahan biaya total perunit perubahan output.  Secara matematis dirumuskan :

Penerimaan Marginal (MR) adalah perubahan penerimaan total per unit output atau penjualan.Hasil Penjualan Marjinal,satu konsep (istilah) mengenai hasil penjualan yang sangat penting untuk diketahui dalam analisis penentuan harga dan produksi oleh suatu perusahaan adalah pengertian hasil penjualan marjinal (MR yang merupakan singkatan dari perkataan Marjinal’Revenue), yaitu tambahan hasil penjualanjangdiperoleh perusahaan dari menjual satu unit lagi barangyang diproduksikannya.Dalam pasar persaingan sempurna berlaku keadaan berikut harga hasil penjualan rata-rata hasil penjualan marjinal.Kurva d() = AR0 = MRn menggambarkan kesamaan tersebut pada harga Rp 3000, dan kurva d0 = AR0 = MR0 menggambarkan kesamaan tersebut pada harga Rp 6000.


Mencari Keuntungan Maksimum Dengan Pendekatan Marginal

Pendekatan Biaya Marjinal dan Hasil Penjualan Marjinal.Dalam jangka pendek terdapat empat kemungkinan dalam corak keuntungan atau kerugian perusahaan (atau keadaan keseimbangan perusahaan),yaitu; :
  1. Mendapat untung luar biasa (untung melebihi normal)
  2. Mendapat untung normal
  3. Mengalami kerugaian tetapi masih dapat membayar biaya berubah
  4. Dalam keadaan menutup atau membubarkan perusahaan.

3.Pendekatan Rata-rata

Hasil Penjualan Rata-rata,untuk suatu perusahaan dalam pasar persaingan sempurna hasil penjualan rata-rata (AR) adalah harga barang yang diproduksi perusahaan adalah Rp 3000 maka d0=AR0= MRQ adalah kurva permintaan yang dihadapi perusahaan. Dengan demikian kurva ini adalah kurva hasil penjualan rata-rata pada harga barang sebanyak Rp 3000 (dan dinyatakan sebagai AR^. Kalau harga barang yang dijual perusahaan adalah Rp 6000, kurva d} = AR} = MRj adalah kurva permintaan dan juga kurva hasil penjualan rata-rata pada harga Rp 6000.

Dalam mencari keuntungan maksimum dengan pendekatan rata-rata,yaitu menggabungkan antara pasar persaingan sempurna dengan persaingan pasar tidak sempurna:


Sumber : https://idadwiw.wordpress.com Dengan Sedikit Perubahan Disana Sini XD